تشهد أسواق رأس المال التركية واحدة من أكثر الأزمات إثارة للانتباه خلال السنوات الأخيرة، بعدما تحولت مشكلة مرتبطة بالسيولة في عدد من صناديق الاستثمار إلى موجة اضطرابات واسعة انعكست على بورصة اسطنبول، ودفعت الجهات التنظيمية والاقتصادية إلى اتخاذ سلسلة من الإجراءات الاستثنائية.
وبدأت الصورة تتضح تدريجيآ مع ظهور مشكلات في مدفوعات ردّ حصص المستثمرين في بعض الصناديق التابعة لمحفظة بوصلة Pusula Portföy، قبل أن تمتد التطورات إلى صناديق تابعة لمحفظة تيرا Tera Portföy ومحفظة أطلس Atlas Portföy، بالتزامن مع عمليات بيع قوية في عدد من الأسهم.
وفي 17 سبتمبر/أيلول 2026، اتخذت هيئة أسواق رأس المال SPK خطوة واسعة النطاق، تمثلت في وقف عمليات شراء وبيع صناديق تابعة لسبع شركات لإدارة المحافظ عبر TEFAS، إلى جانب اتخاذ قرار بتصفية 130 صندوقآ استثماريآ.
وتزامنت هذه التطورات مع تحقيق قضائي في العمليات المنفذة في عدد من الأسهم، أسفر عن توقيف رئيس مجلس إدارة Pusula Portföy، واحتجاز ثلاثة أشخاص آخرين، إضافة إلى فرض منع من السفر على 48 شخصآ.
لكن لفهم ما حدث، لا بد من العودة إلى ما قبل الانفجار الحالي، وتحديدًا إلى الطريقة التي تضخمت بها بعض الصناديق والمراكز الاستثمارية خلال الأشهر الماضية.
بداية القصة .. عندما أصبحت الصناديق لاعبآ مهمآ في بورصة إسطنبول
شهدت أسواق رأس المال التركية خلال عامي 2025 و2026 نموآ ملحوظآ، في وقت جعل فيه ارتفاع التضخم والسياسة النقدية المتشددة التمويل المصرفي أكثر تكلفة بالنسبة إلى الشركات.
وفي هذه البيئة، اكتسبت أسواق رأس المال أهمية متزايدة كمصدر لتمويل الشركات، بالتزامن مع تسارع عمليات الطرح العام.
وكانت Tera Yatırım من المؤسسات التي شاركت في عدد من عمليات الطرح العام خلال هذه الفترة، بما في ذلك Vişne Madencilik وDestek Finans Faktoring وAkfen İnşaat.
وفي الوقت نفسه، توسعت شركات إدارة المحافظ، وبرزت الصناديق الحرة وصناديق الأسهم بشكل أكبر في سوق الأسهم، خصوصآ في الشركات الصغيرة والمتوسطة.
غير أن هذه الصناديق لم تكن تعتمد فقط على الأسهم الكبرى ذات السيولة المرتفعة، بل ظهرت مراكز كبيرة في بعض الشركات ذات نسب التداول الحر المحدودة نسبيآ.
وهنا بدأت تتشكل المشكلة التي ستظهر آثارها لاحقآ.
المراكز الكبيرة .. عندما يصبح حجم الصندوق أكبر من قدرة السوق على استيعاب البيع
تُظهر بيانات منصة الإفصاح العام التركية KAP ومؤسسة التسجيل المركزي التركية MKK في فترات مختلفة أن صناديق تابعة لـ Pusula Portföy امتلكت مراكز في شركات عدة، من بينها:
- Katılımevim
- Gündoğdu Gıda
- Pasifik Eurasia
- İzmir Fırça
- Odine
- Hedef Holding
- Destek Finans Faktoring
وفي 30 مارس/آذار 2026، أظهرت بيانات مؤسسة التسجيل المركزي أن بعض صناديق Pusula كانت تمتلك أكثر من 5% من أسهم شركة Gündoğdu Gıda، بينما ظهرت نسب أعلى في بعض الصناديق الأخرى.
وفي جانب Tera Portföy، برزت مراكز في شركات مثل Destek Finans Faktoring وTera Yatırım Teknoloji Holding وTera Yatırım وPeker GYO.
ففي 13 مارس/آذار 2026، كان صندوق رأسل المال التابع لمحفظة تيرا Tera Portföy Para Piyasası Fonu يمتلك حصة تعادل 5.02% من رأسمال شركة Destek Finans Faktoring، بينما بلغت حصة Tera Yatırım المباشرة في الشركة 4.97%.
وفي يونيو/حزيران، ظهرت حصة Tera Portföy Birinci Serbest Fon في Tera Yatırım Teknoloji Holding عند 16.08%.
هذه الأرقام لا تعني بحد ذاتها وجود مخالفة، فامتلاك صناديق الاستثمار لحصص كبيرة في شركات مدرجة يمكن أن يكون جزءآ من استراتيجيتها الاستثمارية.
لكن المشكلة تبدأ عندما تصبح المراكز كبيرة مقارنة بالسيولة المتاحة في السوق، خصوصآ عندما تكون نسبة الأسهم المتاحة للتداول الحر محدودة.
صندوق PBR .. نموذج على سرعة تضخم المراكز
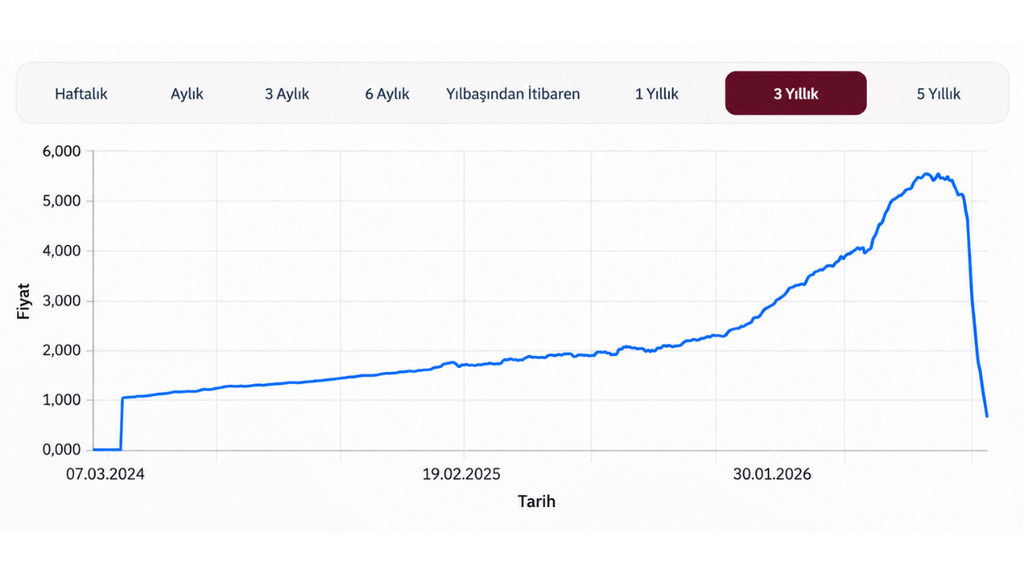
تبرز بيانات صندوق PBR – Birinci Değişken Fonu التابع لـ Pusula Portföy بوصفها إحدى أهم الصور التي توضح التحول الذي شهدته بعض المحافظ.
ففي مارس/آذار، كانت محفظة الصندوق موزعة على مجموعة متنوعة من الشركات، بينها:
Odine، Hedef Holding، Gündoğdu Gıda، Katılımevim، Türk Hava Yolları، Peker GYO، DAP Gayrimenkul، Pasifik Eurasia وTera Yatırım.
لكن التركّز ازداد مع مرور الوقت.
وبحلول نهاية يوليو/تموز، ظهرت مراكز بارزة في:
- Hedef Holding: 15.9%
- Odine: 14.4%
- Gündoğdu Gıda: 9.9%
- Katılımevim: 9.3%
- صناديق تابعة لـ Pusula Portföy: نحو 9%
- Pasifik Eurasia: 8%
- Balsu Gıda: 5.5%
- Destek Finans: 5.4%
- Anel Elektrik: 5.3%
لكن التحول الأكبر ظهر في بيانات أغسطس/آب.
فقد بلغت المراكز المعلنة في عدد من الشركات:
- Pasifik Eurasia: 44.5%
- Gündoğdu Gıda: 29.2%
- Odine: 28.2%
- Destek Finans: 20.8%
- Hedef Holding: 17.5%
كما ظهر صندوق Pusula Portföy İkinci Hisse Senedi Serbest Fon بوزن 12.2%.
وقد يبدو تجاوز مجموع النسب 100% أمرآ متناقضآ، إلا أن ذلك يرتبط بطبيعة الصناديق الحرة واستخدام أدوات المشتقات والرافعة المالية، ما يسمح بظهور مراكز إجمالية تتجاوز القيمة الصافية للصندوق.
وبالتالي، لا ينبغي تفسير هذه النسب باعتبارها أموالآ نقدية تعادل النسبة نفسها مستثمرة مباشرة في كل سهم، وإنما باعتبارها مراكز إجمالية أبلغ عنها الصندوق.
الآلية التي صنعت العوائد .. ثم تحولت إلى مصدر ضغط
في بيئة ترتفع فيها أسعار الأسهم التي تمتلك فيها الصناديق مراكز كبيرة، تحدث سلسلة من التأثيرات المتبادلة.
ارتفاع سعر السهم يؤدي إلى ارتفاع قيمة أصول الصندوق، وبالتالي تحسن أدائه.
والعائد المرتفع يجذب مستثمرين جددآ.
ومع دخول أموال جديدة، يكبر حجم الصندوق، ما يتيح له توسيع مراكزه.
وهكذا تتشكل دائرة:
ارتفاع الأسهم → ارتفاع عوائد الصندوق → دخول مستثمرين جدد → زيادة حجم الصندوق → زيادة المراكز.
لكن هذه الآلية تعتمد على عنصر أساسي هو السيولة.
فإذا أراد عدد كبير من المستثمرين الخروج في الوقت نفسه، يجب على الصندوق توفير الأموال اللازمة من خلال بيع أصوله.
وهنا تظهر المشكلة.
إذا كانت الأصول التي يمتلكها الصندوق ذات تداول محدود، فقد لا يكون السوق قادرآ على استيعاب عمليات البيع الكبيرة دون انخفاض الأسعار.
وعند انخفاض الأسعار، تنخفض قيمة الصندوق، ما قد يدفع مستثمرين آخرين إلى طلب الخروج.
وهكذا تنقلب الدائرة:
خروج المستثمرين → بيع الأصول → انخفاض الأسعار → انخفاض قيمة الصندوق → مزيد من طلبات الخروج.
وهذه هي جوهر أزمة السيولة التي ظهرت في السوق.
تحذير MSCI .. أول إشارة دولية إلى المشكلة
في يونيو/حزيران 2026، جاءت إشارة مهمة من شركة مورغان ستانلي كابيتال إنترناشونال MSCI.
فخلال تقييمها للسوق التركية، أثارت المؤسسة مخاوف المستثمرين الدوليين بشأن احتمال وجود عمليات منسقة مرتبطة بالصناديق في بعض الشركات الصغيرة.
وكان أحد مصادر القلق يتمثل في تأثير التركّز الكبير في بعض الأسهم ذات التداول الحر المحدود على عملية تكوين الأسعار.
فعندما تكون كمية الأسهم المتاحة للتداول قليلة، يمكن لطلب كبير نسبيآ أن يؤدي إلى تحركات سعرية قوية.
وإذا كانت الصناديق تمتلك مراكز كبيرة في هذه الأسهم، فإن ارتفاع الأسعار ينعكس مباشرة على قيم أصول الصناديق وعوائدها.
لكن عند الحاجة إلى الخروج، يمكن أن يتحول التأثير إلى الاتجاه المعاكس.
28 أغسطس.. SPK تغيّر قواعد اللعبة
بعد هذه التطورات، أعلنت SPK في 28 أغسطس/آب 2026 تعديلات واسعة على الحدود المتعلقة بمدى تركّز الصناديق الحرة في الأسهم.
وبالنسبة إلى بعض المراكز القائمة التي تتجاوز الحدود الجديدة، تم اعتماد المستويات الحالية كسقف، مع منع زيادة هذه المراكز.
كما تم منح فترات انتقالية لمعالجة بعض حالات التجاوز تدريجيآ حتى نهاية أكتوبر/تشرين الأول ونوفمبر/تشرين الثاني وديسمبر/كانون الأول.
وهذا يعني أن الصناديق التي كانت تمتلك مراكز كبيرة في بعض الأسهم أصبحت مطالبة بخفضها وفق القواعد الجديدة.
وبالنسبة للأسهم ذات السيولة المحدودة، فإن خفض المراكز يعني احتمال دخول كميات إضافية من الأسهم إلى السوق للبيع.
ومن هنا بدأ عامل السيولة يتحول إلى عنصر مركزي في الأزمة.
سبتمبر .. ضغوط البيع وقواطع التداول
مع دخول سبتمبر/أيلول، بدأت تظهر تحركات قوية في عدد من الأسهم الصغيرة والمتوسطة.
وكانت Destek Finans Faktoring من بين الشركات التي برزت في هذه التطورات، خصوصآ مع وجود مراكز لصناديق تابعة لـ Tera Portföy وغيرها.
وسجلت بعض الأسهم تحركات حادة أدت إلى تفعيل قواطع التداول.
وفي هذه المرحلة، أصبح السؤال الرئيسي هو:
كيف ستتمكن الصناديق ذات المراكز الكبيرة من تخفيض استثماراتها بما يتوافق مع القواعد الجديدة، من دون التسبب في ضغط حاد على الأسعار والسيولة؟
هذا السؤال أصبح أكثر إلحاحآ مع بدء ظهور طلبات خروج كبيرة من بعض الصناديق.
محاولة Tera الاستحواذ على Pusula
وفي خضم هذه التطورات، ظهر تطور آخر مهم.
ففي 9 سبتمبر/أيلول، أُعلن أن شركات تابعة لـ Tera Grubu بدأت مفاوضات للاستحواذ على حصص Pusula Finans Holding والشركات التابعة لها.
وكانت الصفقة المقترحة تشمل مجموعة من الشركات، من بينها:
Pusula Finans Holding، Pusula Portföy، Pusula Yatırım وKatılımevim.
وفي 10 سبتمبر/أيلول، أُعلن التوصل إلى اتفاق بشأن الشروط التجارية والمالية الأساسية للصفقة.
لكن الصفقة لم تكن قد اكتملت رسميآ، إذ كان إتمامها مرتبطآ بالحصول على الموافقات التنظيمية اللازمة من هيئة أسواق رأس المال التركية SPK وهيئة التنظيم والرقابة المصرفية التركية BDDK وهيئة المنافسة التركية Rekabet Kurumu وغيرها.
15 سبتمبر .. أول تعثر في مدفوعات Pusula Portföy
في 15 سبتمبر/أيلول، أعلنت Pusula Portföy عبر KAP حدوث تعثر في مدفوعات ردّ حصص المستثمرين في بعض صناديقها.
وأوضحت الشركة أن عمليات التسوية مع شركات الوساطة وإدارة السيولة كانت مستمرة.
وفي اليوم نفسه، أعلنت Tera أن عملية الاستحواذ على Pusula لم تكن قد اكتملت قانونيآ وفعليآ.
وهنا انتقلت الأزمة من كونها قضية تتعلق بتركيز المحافظ إلى أزمة سيولة فعلية.
Atlas Portföy تغيّر قواعد الخروج
بعد ذلك، اتخذت Atlas Portföy إجراءات تخص صندوق Atlas Portföy Serbest Fon (DFI).
وأوضحت الشركة أن القرار جاء بعد تقييم سيولة الصندوق وحجم التداول في الأصول الموجودة داخل محفظته، إلى جانب تأثير طلبات ردّ الحصص على المحفظة.
وبموجب النظام السابق، كانت قيمة الوحدة تحسب يوميآ، وكانت طلبات البيع تُنفذ يوميآ، مع دفع الأموال للمستثمرين وفق نظام T+2 يعني تسوية المعاملات بعد يومي عمل.
أما النظام الجديد، فأصبح يعتمد احتساب قيمة الوحدة مرة واحدة شهريآ، في اليوم الخامس عشر من أيام العمل من الشهر.
ويتم تنفيذ طلبات البيع وفق سعر يوم التقييم.
ودخل التغيير حيز التنفيذ بالنسبة إلى طلبات البيع المقدمة اعتبارآ من الساعة 13:30 في 16 سبتمبر/أيلول 2026.
16 سبتمبر .. الأزمة تصل إلى Tera Portföy
في اليوم التالي، أعلنت Tera Portföy حدوث تعثر في مدفوعات ردّ حصص المستثمرين في صندوقين:
Tera Portföy Hisse Senedi Fonu (THF)
و
Tera Portföy Para Piyasası Fonu (TP2).
وفي الوقت نفسه، تغيرت قواعد الخروج من ستة صناديق حرة تابعة لـ Tera Portföy.
ومن أبرزها:
Tera Portföy Birinci Serbest Fon (TLY)
والذي يضم أكثر من 102 ألف مستثمر، وتبلغ قيمة أصوله نحو 243.6 مليار ليرة تركية، بحسب المادة المصدرية.
وشملت التغييرات أيضآ صناديق:
TMV، TMM، DOH، T3B وTRU.
وأصبحت قيمة الوحدة تحسب مرة واحدة شهريآ، على أن يتم دفع قيمة الخروج في اليوم العاشر من أيام العمل التالي ليوم التقييم.
وأكدت Tera أن التغييرات لا تعني تغيير استراتيجية الاستثمار، وأن الهدف منها إدارة مخاطر السيولة ومنع بيع الأصول في ظروف قد تضر بالمستثمرين.
صدمة بورصة اسطنبول
تزامنت هذه التطورات مع تراجع قوي في مؤشر BIST 100.
وفي 16 سبتمبر/أيلول، تجاوز انخفاض المؤشر 5%، فيما أشارت بيانات نقلتها صحيفة «فايننشال تايمز» البريطانية Financial Times إلى خروج نحو مليار دولار من صناديق الاستثمار في يوم واحد.
كما أُشير إلى أن Pusula كانت تدير في نهاية أغسطس أصولآ تقارب 13 مليار دولار، بينما بلغت الأصول التي تديرها المجموعة التي تضم Tera نحو 14 مليار دولار، وفق الأرقام الواردة في المادة المصدرية.
وتشير هذه الأرقام إلى حجم الأموال التي كانت مرتبطة بسوق إدارة المحافظ في لحظة بدأت فيها أزمة السيولة بالظهور.
الدولة تتدخل.. لجنة الاستقرار المالي التركية تعلن موقفها
بعد الانخفاض الحاد في بورصة إسطنبول، اجتمعت لجنة الاستقرار المالي التركية Finansal İstikrar Komitesi برئاسة وزير الخزانة والمالية محمد شيمشك.
وأعلنت اللجنة أن أسواق رأس المال وبورصة اسطنبول لا تواجه، وفق تقييمها، خطرآ أساسيآ أو هيكليآ على مستوى عملها العام.
وذكرت أن المشكلة تتركز في مشكلات ائتمانية وسيولة لدى بعض الصناديق التابعة لعدد محدود من شركات إدارة المحافظ.
كما أعلنت أن المؤسسات المعنية ستطبق الإجراءات اللازمة بسرعة لمعالجة أزمة السيولة.
القرار الأكثر حسمآ .. SPK تصفي 130 صندوقآ
في أعقاب هذه التطورات، أعلنت SPK مجموعة من الإجراءات واسعة النطاق.
وقررت الهيئة وقف عمليات شراء وبيع جميع صناديق الاستثمار المتداولة عبر TEFAS والتي أنشأتها سبع شركات لإدارة المحافظ:
- Tera Portföy Yönetimi A.Ş.
- Pusula Portföy Yönetimi A.Ş.
- Hedef Portföy Yönetimi A.Ş.
- Atlas Portföy Yönetimi A.Ş.
- A1 Portföy Yönetimi A.Ş.
- Pardus Portföy Yönetimi A.Ş.
- Bulls Portföy Yönetimi A.Ş.
كما قررت الهيئة تصفية 130 صندوقآ استثماريآ تابعآ لهذه الشركات.
وبحسب البيانات الواردة في القرار، يبلغ إجمالي حجم هذه الصناديق نحو 826 مليار ليرة تركية، أي قرابة 17 مليار دولار، بينما يتجاوز عدد المستثمرين فيها 514 ألف مستثمر.
وهنا تحولت القضية من أزمة تخص عددآ محدودآ من الصناديق إلى إجراء تنظيمي واسع يشمل سبع شركات إدارة محافظ.
كيف توزعت الصناديق الـ 130؟
| شركة إدارة المحافظ | عدد الصناديق المشمولة بالتصفية |
| Pardus Portföy Yönetimi A.Ş. | 42 |
| Hedef Portföy Yönetimi A.Ş. | 31 |
| Atlas Portföy Yönetimi A.Ş. | 16 |
| Bulls Portföy Yönetimi A.Ş. | 15 |
| Pusula Portföy Yönetimi A.Ş. | 12 |
| A1 Portföy Yönetimi A.Ş. | 9 |
| Tera Portföy Yönetimi A.Ş. | 5 |
| الإجمالي | 130 |
ولم يقتصر تدخل SPK على الصناديق، إذ أعلنت الهيئة أيضآ عن مرونة مؤقتة في الحد الأدنى لنسبة الحفاظ على حقوق الملكية المطلوبة في معاملات الائتمان.
وبموجب الإجراء المؤقت، يمكن تطبيق نسبة 20% بدلآ من 35% على معاملات الائتمان المستمرة حتى نهاية جلسة 2 أكتوبر/تشرين الأول 2026، وفق الشروط التي حددتها الهيئة.
التحقيق القضائي يدخل على خط الأزمة
بالتوازي مع الإجراءات التنظيمية، اتخذ التحقيق القضائي بشأن العمليات في أسواق رأس المال منحى جديدآ.
وأعلنت النيابة العامة في إسطنبول أن مكتب التحقيق في جرائم تمويل الإرهاب وغسل الأموال يجري تحقيقآ بشأن العمليات المنفذة في أسواق رأس المال.
وفي إطار التحقيق، تم توقيف رئيس مجلس إدارة Pusula Portföy، بينما استمرت الإجراءات المتعلقة بالثلاثة آخرين مشتبه بهم.
48 شخصآ ممنوعون من السفر
كما تقرر فرض تدبير قضائي بمنع 48 شخصآ من السفر إلى الخارج.
ويرتبط التحقيق، وفق المادة المصدرية، بعمليات في أسهم:
Katılımevim
خلال فترتين:
19 أكتوبر/تشرين الأول 2023 – 28 مايو/أيار 2024
و
4 مارس/آذار 2026 – 12 يونيو/حزيران 2026.
كما يشمل التحقيق عمليات في:
Gündoğdu
خلال الفترة:
11 فبراير/شباط 2026 – 8 يونيو/حزيران 2026.
و
Destek Faktoring
خلال الفترة:
15 أكتوبر/تشرين الأول 2025 – 2 ديسمبر/كانون الأول 2025.
عملية أمنية في Tera Holding
وفي سياق التحقيقات، نفذت فرق شعبة مكافحة الجرائم المالية في إسطنبول عملية أمنية تم خلالها توقيف نائب المدير العام لشركة تيرا القابضة Tera Holding.
كما أجريت عمليات تفتيش في عدد من الشركات التابعة للمجموعة.
وشملت عمليات البحث مقار:
- Destek Holding
- Destek Finans
- Destek Kripto Varlık
- Destek Yatırım
وتزامنت هذه العملية مع القرارات التي اتخذتها SPK بشأن صناديق شركات إدارة المحافظ.
Bulls Portföy: «لا نعاني من أزمة سيولة»
بعد إدراج صناديقها ضمن الإجراءات التي أعلنتها SPK، أصدرت Bulls Portföy Yönetimi بيانآ قدمت فيه روايتها الخاصة.
وأكدت الشركة أنها لم تنفذ أي عمليات من النوع الذي وصفته وسائل الإعلام مؤخرآ بأنها عمليات عالية المخاطر.
كما قالت إن الصناديق التي تؤسسها وتديرها لا تعاني، بحسب تقييمها، من مشكلة سيولة، وأنها قادرة على تلبية طلبات المستثمرين.
وأوضحت الشركة أنها لم تنفذ حتى ذلك الوقت أي عمليات pay repo في صناديقها، وأنها راجعت صناديقها الحرة بعد تعديلات 28 أغسطس.
وأشارت إلى أن صندوقي IIE وBOS التابعين لها جرى تكييفهما مع القواعد الجديدة قبل انتهاء الفترات الانتقالية.
وبحسب بيانات نهاية يوم 16 سبتمبر/أيلول:
تمتلك Bulls Portföy:
13 صندوقآ متداولًا عبر TEFAS بإجمالي يبلغ نحو 4.8 مليار ليرة.
كما تمتلك:
15 صندوقًا غير متداول عبر TEFAS بإجمالي يبلغ نحو 9.8 مليار ليرة.
وبذلك يبلغ إجمالي الأموال المدارة في 28 صندوقآ نحو 14.6 مليار ليرة تركية.
وأكدت الشركة، في بيانها، عدم وجود مخاطر تعثر أو مخاطر نظامية في صناديقها، بحسب تقييمها.
القائمة الكاملة للصناديق المشمولة بقرار التصفية
Bulls Portföy – 15 صندوقآ
- Para Piyasası (TL) Fonu
- Birinci Hisse Senedi Serbest (TL) Fonu
- İkinci Hisse Senedi Serbest (TL) Fonu
- Üçüncü Hisse Senedi Serbest (TL) Fonu
- Dördüncü Hisse Senedi Serbest (TL) Fonu
- Beşinci Hisse Senedi Serbest (TL) Fonu
- Altıncı Hisse Senedi Serbest (TL) Fonu
- Bankacılık Sektörü Dışı Şirketler
- BIST 50 Dışı Şirketler
- BIST 30 Dışı Şirketler
- Algoritmik Hisse Senedi
- Mutlak Getiri Hedefli
- Sanayi Şirketleri
- GMS Hisse Senedi Serbest Özel Fonu
- Yıldız Pazar Şirketleri Hisse Senedi Serbest Fonu
Tera Portföy – 5 صناديق
- Birinci Serbest Fon
- Üçüncü Hisse Senedi Serbest (TL) Fonu
- Dördüncü Hisse Senedi Serbest (TL) Fonu
- Para Piyasası Katılım (TL) Fonu
- Para Piyasası (TL) Fonu
Pusula Portföy – 12 صندوقآ
- Birinci Hisse Senedi Serbest Fonu
- İkinci Hisse Senedi Serbest Fonu
- Üçüncü Hisse Senedi Serbest Fonu
- Dördüncü Hisse Senedi Serbest Fonu
- Beşinci Hisse Senedi Serbest Fonu
- Doğu Hisse Senedi Serbest Fonu
- Güney Hisse Senedi Serbest Fonu
- Kuzey Hisse Senedi Serbest Fonu
- İkinci Katılım Hisse Senedi Serbest Fonu
- Para Piyasası Katılım Fonu
- Para Piyasası Fonu
- İkinci Para Piyasası Fonu
Atlas Portföy – 16 صندوقآ
- Birinci Hisse Senedi Serbest Fonu
- İkinci Hisse Senedi Serbest Fonu
- Üçüncü Hisse Senedi Serbest Fonu
- Dördüncü Hisse Senedi Serbest Fonu
- Beşinci Hisse Senedi Serbest Fonu
- Bankacılık Sektörü
- Sanayi Sektörü
- İstatistiksel Arbitraj
- Ufuk
- Algo Toros
- Dördüncü Serbest Fon
- Serbest Fon
- Para Piyasası Fonu
- Para Piyasası Serbest Fonu
- Katılım
- İkinci Katılım Hisse Senedi Serbest Fonu
Hedef Portföy – 31 صندوقآ
تشمل الصناديق:
Ufuk، Model، Doruk، Doğu، Güneş، Güney، Başak، Ada، Ege، Mavi، Kuzey، İdeal، Çınar، Zen، Ece، Pusula، Rota، Nehir Hisse Senedi Serbest Fonları
إضافة إلى:
Atlas، Dördüncü، Vega، Algo Everest، Birinci İstatistiksel Arbitraj Fonları، Katılım، İkinci Katılım Hisse Senedi Serbest Fonları، İnci Özel Fonu، Kısa Vadeli Serbest Fon، Para Piyasası، Para Piyasası Serbest، Para Piyasası Katılım وİkinci Para Piyasası Fonları.
A1 Portföy – 9 صناديق
- İstatistiksel Arbitraj
- Bankacılık Sektörü Dışı Şirketler
- BIST 100 Dışı Şirketler
- BIST 30 Dışı Şirketler
- Sanayi Sektörü
- Hisse Senedi Serbest
- İkinci Hisse Senedi Serbest
- Para Piyasası Fonu
- Para Piyasası Serbest Fonu
Pardus Portföy – 42 صندوقآ
تشمل:
İstatistiksel Arbitraj، İkinci İstatistiksel Arbitraj، Mutlak Getiri Hedefli، Bereket، Bankacılık Sektörü Dışı Şirketler، BIST 50 Dışı Şirketler، BIST 30 Dışı Şirketler، BIST 100 Dışı Şirketler، Kartal، Anadolu، Capital، Doğu، Güney، Batı، Kuzey، Marmara، Model Portföy، Sanayi Şirketleri، Sanayi Sektörü Dışı Şirketler، Para Piyasası (TL) Fonu.
إضافة إلى صناديق الأسهم الحرة:
Birinci، İkinci، Üçüncü، Dördüncü، Beşinci، Altıncı، Sekizinci، Dokuzuncu، Onuncu، Onbirinci، Onikinci، Onüçüncü، Ondördüncü، Onbeşinci، Onaltıncı، Onyedinci، Onsekizinci، Ondokuzuncu، Yirminci، Yirmibirinci وYirmiikinci Hisse Senedi Serbest Fonları.
ماذا تعني هذه التطورات للسوق التركية؟
رغم أن الأزمة ظهرت بصورة واضحة خلال أيام قليلة في سبتمبر، فإن جذورها تمتد إلى فترة أطول.
فالنمو السريع لبعض الصناديق، والعوائد المرتفعة التي جذبت مستثمرين جددًا، وتزايد المراكز في بعض الأسهم، ثم فرض قواعد جديدة للحد من التركّز، كلها اجتمعت في وقت واحد مع الحاجة إلى توفير السيولة للمستثمرين الراغبين في الخروج.
وهنا ظهرت الفجوة بين القيمة السوقية للأصول وقدرة السوق الفعلية على تحويل تلك الأصول إلى نقد بسرعة.
وهذه نقطة جوهرية في فهم الأزمة.
فالأصل يمكن أن تكون له قيمة سوقية كبيرة على الورق، لكن ذلك لا يعني بالضرورة إمكانية بيع كمية كبيرة منه بالسعر نفسه خلال فترة قصيرة.
وكلما زادت الحاجة إلى البيع، أصبح تأثير السيولة أكثر أهمية.
الأزمة لم تعد تخص Pusula وTera فقط
من أهم التطورات في هذه القضية أن قرار SPK لم يقتصر على Pusula Portföy أو Tera Portföy.
فقد شمل القرار سبع شركات:
Pusula Portföy، Tera Portföy، Hedef Portföy، Atlas Portföy، A1 Portföy، Pardus Portföy وBulls Portföy.
وهذا الاتساع يعكس انتقال القضية من مشكلة مرتبطة بصناديق محددة إلى ملف تنظيمي أوسع يتعلق بطريقة إدارة السيولة والتركيز والمخاطر في قطاع صناديق الاستثمار.
وفي الوقت نفسه، فإن التحقيق القضائي يضيف مسارًا منفصلًا إلى القضية، يتعلق بالعمليات التي جرت في أسهم محددة والفترات الزمنية التي تخضع للفحص.
ومن المهم الفصل بين المسارين:
الإجراءات التنظيمية التي اتخذتها SPK لا تعني بحد ذاتها إثبات ارتكاب جريمة من جانب كل شركة أو صندوق شمله القرار، كما أن التحقيق القضائي لا يعني أن جميع الأشخاص الخاضعين له ثبتت إدانتهم.
ماذا سيحدث الآن؟
المرحلة المقبلة ستتوقف إلى حد كبير على كيفية تنفيذ قرارات SPK.
أول الملفات هو كيفية تصفية الصناديق الـ130، والطريقة التي ستحددها الهيئة لإتمام هذه العملية.
أما الملف الثاني فهو كيفية التعامل مع الأصول الموجودة داخل المحافظ، وخصوصًا الأسهم ذات السيولة المحدودة.
فإذا جرى بيع كميات كبيرة خلال فترة قصيرة، فقد تظهر ضغوط إضافية على أسعار بعض الأسهم.
أما إذا تمت عمليات التصفية بطريقة تدريجية ومنظمة، فإن تأثيرها على السوق سيعتمد على حجم المراكز والسيولة المتاحة في كل سهم.
والملف الثالث يتعلق بالمستثمرين أنفسهم، وكيف ستتم معالجة طلبات الخروج ومدفوعات الصناديق التي تعرضت لمشكلات السيولة.
أما الملف الرابع فهو التحقيق القضائي، وما إذا كانت التحقيقات ستقود إلى إجراءات أو قرارات إضافية بشأن الأشخاص والعمليات التي تخضع للفحص.
الخلاصة .. أزمة سيولة كشفت هشاشة العلاقة بين حجم الصندوق والسيولة
التطورات الأخيرة في أسواق المال التركية تكشف عن معادلة معقدة.
فالعوائد المرتفعة يمكن أن تجذب أموالًا جديدة بسرعة، لكن نمو الصندوق لا يعني بالضرورة أن جميع أصوله تتمتع بدرجة السيولة نفسها.
وعندما تتركز أموال كبيرة في أسهم محدودة التداول، تصبح عملية الخروج الجماعي أكثر صعوبة.
ومع دخول قواعد تنظيمية جديدة تجبر بعض الصناديق على تقليص مراكزها، يمكن أن تتزامن عمليات البيع التنظيمية مع طلبات الخروج من جانب المستثمرين.
وهنا تتحول المسألة من مشكلة إدارة محفظة إلى مشكلة سيولة.
وهو ما يفسر لماذا انتقلت التطورات، خلال فترة قصيرة، من تغييرات في قواعد الصناديق إلى تعثر في بعض المدفوعات، ثم تراجع حاد في Borsa İstanbul، ثم تدخل SPK وFinansal İstikrar Komitesi، وصولًا إلى قرار تصفية 130 صندوقًا وفتح تحقيقات قضائية واسعة.
وبينما لا تزال تفاصيل المرحلة المقبلة قيد التشكل، فإن السؤال الأهم الذي ستجيب عنه الأسابيع المقبلة لن يكون فقط: كم خسرت الأسهم؟
بل سيكون:
كيف ستتم تصفية هذه الأصول؟ وكيف ستتم حماية سيولة الصناديق وحقوق المستثمرين، وكيف ستعيد تركيا تنظيم العلاقة بين نمو الصناديق، وتركيز الاستثمارات، والسيولة في سوق الأسهم؟
وهذا هو الاختبار الحقيقي الذي تواجهه أسواق رأس المال التركية في أعقاب الأزمة الحالية.