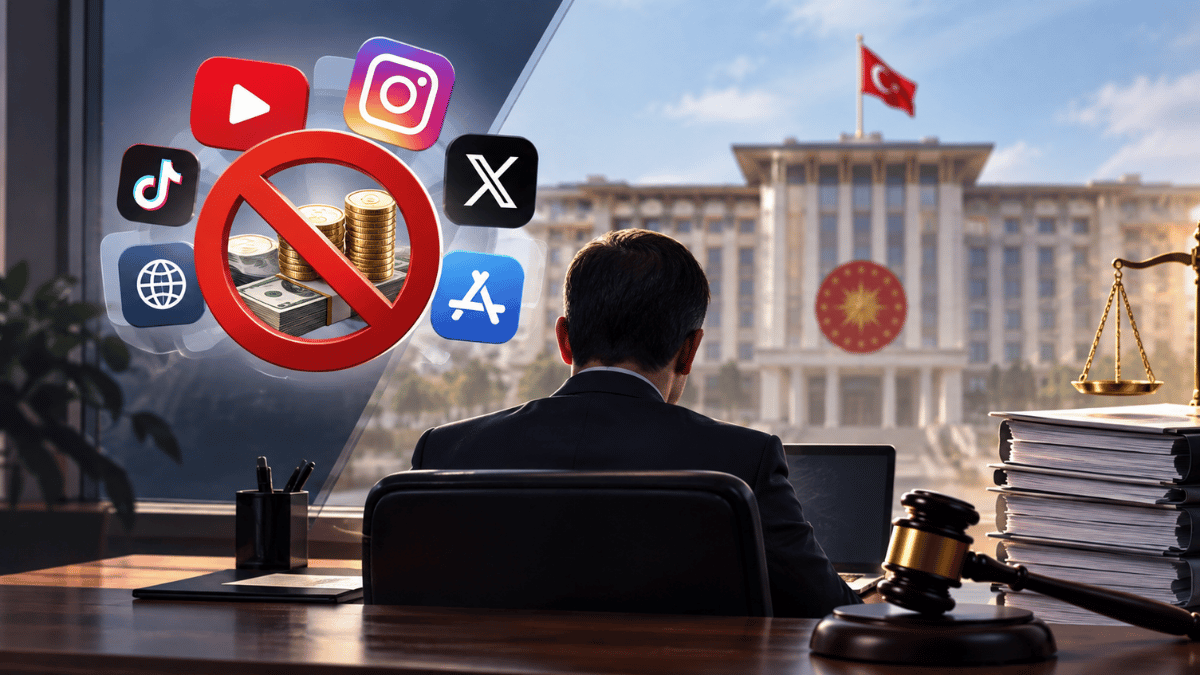
حسمت رئاسة الجمهورية التركية الجدل بشأن حصول موظفي الدولة على إيرادات من المنصات الرقمية، مؤكدة أن بعض الأنشطة التي يمارسها الموظفون عبر يوتيوب ووسائل التواصل الاجتماعي والمواقع الإلكترونية وتطبيقات الهاتف المحمول قد تدخل ضمن نطاق حظر الأنشطة التجارية المنصوص عليه في قانون الموظفين الحكوميين.
وجاء الموقف الرسمي بعد طلب مجلس التعليم العالي التركي (YÖK) توضيحآ حول الوضع القانوني للموظفين الذين يمارسون أنشطة رقمية مدرة للدخل، حيث قامت المديرية العامة للموظفين والمبادئ التابعة للأمانة العامة لرئاسة الجمهورية بتقييم المسألة، بعد الاستناد أيضآ إلى رأي وزارة الخزانة والمالية وإدارة الإيرادات.
المادة 28 تضع حدودآ لأنشطة الموظفين
استندت المراسلة الرسمية إلى المادة 28 من القانون رقم 657 الخاص بالموظفين الحكوميين، والتي تحظر على موظفي الدولة ممارسة أنشطة تجعلهم في حكم التاجر أو الحرفي وفقآ للقانون التجاري التركي.
كما تحظر المادة على الموظفين فتح متاجر أو أماكن عمل خاصة، أو الانخراط في أنشطة تجارية تحقق إيرادات، في إطار القيود المفروضة على ممارسة التجارة والأنشطة الأخرى المدرة للدخل.
الإعفاء الضريبي لا يعني السماح للموظف بممارسة النشاط
وتكتسب المسألة أهمية خاصة في ظل الإعفاءات الضريبية التي أقرتها تركيا لبعض الأنشطة الرقمية، ومن بينها إنتاج المحتوى على وسائل التواصل الاجتماعي وتطوير تطبيقات الهاتف المحمول.
ووفقآ للرأي المقدم من إدارة الإيرادات التابعة لوزارة الخزانة والمالية، فإن وجود إعفاء أو نظام ضريبي خاص لهذه الأنشطة لا يغير من طبيعتها التجارية. وأوضحت الإدارة أن الإيرادات الناتجة عنها يمكن أن تُصنف ضمن «الأرباح التجارية» من منظور التشريعات ذات الصلة.
وبحسب التقييم الرسمي، فإن تصنيف النشاط على أنه تجاري لا يتطلب بالضرورة وجود نية مباشرة لتحقيق الربح، إذ يمكن أن تكون إمكانية تحقيق الدخل من النشاط بحد ذاتها عنصرآ كافيآ في تحديد طبيعته التجارية.
يوتيوب والمواقع الإلكترونية وتطوير التطبيقات تحت المجهر
وبناءً على هذا التفسير، قد تشمل القيود موظفين حكوميين يمارسون أنشطة مثل إنشاء مواقع إلكترونية ذات طبيعة إعلامية، أو إنتاج محتوى عبر يوتيوب، أو تطوير وبيع تطبيقات الهاتف المحمول.
ولا يقتصر الأمر، وفق التقييم، على الحالات التي يحقق فيها الموظف أرباحآ فعلية، إذ يمكن أن تصبح طبيعة النشاط وإمكانية تحقيقه للدخل محل نظر من الجهات المختصة.
ما العقوبات المحتملة؟
خلصت الأمانة العامة لرئاسة الجمهورية إلى أن الإيرادات الناتجة عن هذه الأنشطة قد تقع ضمن نطاق المحظورات الواردة في المادة 28 من القانون رقم 657.
وجاء في المراسلة الرسمية أن الأنشطة المذكورة «تُقيّم» على أنها تقع ضمن نطاق الحظر المنصوص عليه في المادة 28.
وبناءً على ذلك، يمكن أن يواجه الموظفون الذين يثبت ارتكابهم مخالفة لأحكام قانون الموظفين الحكوميين إجراءات أو تحقيقات تأديبية، بحسب طبيعة النشاط والظروف الخاصة بكل حالة.
وتشير هذه الخطوة إلى تشدد رسمي متزايد تجاه الأنشطة الرقمية التي يمارسها موظفو الدولة خارج نطاق وظائفهم، خصوصًا مع اتساع فرص تحقيق الدخل من صناعة المحتوى وتطوير التطبيقات والمنصات الإلكترونية.
5.3 ملايين ليرة حد الإعفاء الضريبي في 2026
وتجدر الإشارة إلى أن النظام الضريبي التركي يتيح لمنتجي المحتوى على وسائل التواصل الاجتماعي ومطوري التطبيقات الاستفادة من نظام خاص، بحيث تخضع الإيرادات ضمن الحد المحدد قانونآ لضريبة استقطاع مصرفية بنسبة 15%.
وبحسب المعلومات الواردة في التقييم، يبلغ الحد المذكور لعام 2026 نحو 5.3 ملايين ليرة تركية.
لكن وجود هذا النظام الضريبي لا يعني تلقائيآ أن الموظف الحكومي مخول بممارسة النشاط؛ إذ تفصل التشريعات التركية بين المعاملة الضريبية للدخل وبين القيود الوظيفية المفروضة على موظفي الدولة.
وبالتالي، فإن دفع الضرائب أو الاستفادة من إعفاء ضريبي لا يلغي بالضرورة القيود التي يفرضها قانون الموظفين الحكوميين على ممارسة الأنشطة التجارية.